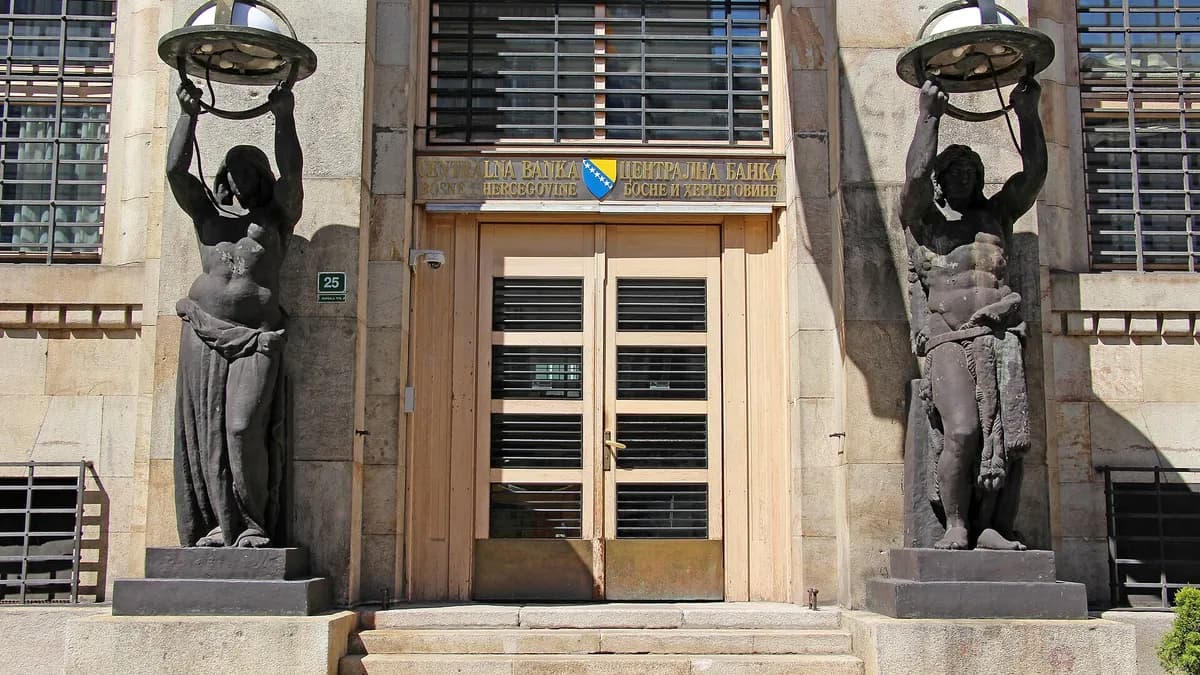
Kada kamate na kredite porastu ili se neka banka nađe u problemima, mnogi prvo pomisle na Centralnu banku Bosne i Hercegovine. Njena uloga je, međutim, znatno uža nego što se obično pretpostavlja, i bitno drugačija od uloge centralnih banaka o kojima se svakodnevno govori u svjetskim vijestima. Razlog je valutni odbor, model po kojem ova institucija radi od osnivanja.
Šta Centralna banka radi
- Izdaje konvertibilnu marku. Novčanice i kovanice puštaju se u opticaj isključivo uz puno pokriće u deviznim sredstvima i po fiksnom kursu prema euru.
- Upravlja deviznim rezervama. Sredstva kojima je marka pokrivena ulažu se po pravilima kojima je sigurnost ispred zarade.
- Propisuje obaveznu rezervu. Komercijalne banke dio sredstava moraju držati na računima kod Centralne banke. To je praktično jedini klasični instrument monetarne politike koji joj stoji na raspolaganju.
- Održava platne sisteme. Međubankarska plaćanja u zemlji prolaze kroz sisteme kojima upravlja Centralna banka, pa od njih zavisi da uplata s računa u jednoj banci stigne na račun u drugoj.
- Vodi registre. Među njima su Centralni registar kredita i registar računa poslovnih subjekata.
- Objavljuje statistiku. Podaci o bankarskom sektoru, platnom bilansu i deviznim rezervama dostupni su javno.
Šta Centralna banka ne radi
Zakon o Centralnoj banci izričito zabranjuje davanje kredita, bez obzira na okolnosti. Iz toga proizlazi nekoliko stvari koje građane često iznenade.
- Ne kreditira državu ni entitete. Budžetski manjak ne može se pokriti „štampanjem“ novca.
- Ne pozajmljuje bankama. U mnogim zemljama centralna banka je posljednje utočište za banke kojima ponestane likvidnosti. U BiH te uloge nema, pa banke same moraju držati dovoljno rezervi.
- Ne određuje kamate na kredite i štednju. Kamatne stope formiraju komercijalne banke, zavisno od cijene izvora sredstava, rizika i konkurencije.
- Ne mijenja kurs. Odnos marke i eura utvrđen je zakonom.
- Ne otvara račune građanima. Njeni klijenti su banke i institucije.
Ko onda nadzire banke
Dozvole za rad bankama izdaju i njihovo poslovanje nadziru entitetske agencije: Agencija za bankarstvo Federacije BiH i Agencija za bankarstvo Republike Srpske. One kontrolišu kapital, likvidnost i postupanje banaka prema klijentima, a u njihovom okviru djeluju i ombudsmeni za bankarski sistem kojima se građani mogu obratiti. Centralna banka koordinira rad tih agencija, ali sama nije supervizor.
Zaštitom štednje u slučaju propasti banke bavi se treća institucija, Agencija za osiguranje depozita BiH.
Zašto je podjela važna
Znati ko je za šta nadležan štedi vrijeme i živce. Prigovor na naknadu banke ne ide Centralnoj banci, nego prvo samoj banci, a zatim ombudsmenu pri entitetskoj agenciji. Pitanje o isplati osiguranog depozita ide Agenciji za osiguranje depozita. A stabilnost marke počiva na pravilu da iza svake marke u opticaju stoji odgovarajuća vrijednost u stranoj valuti, što je posao koji Centralna banka obavlja daleko od očiju javnosti.