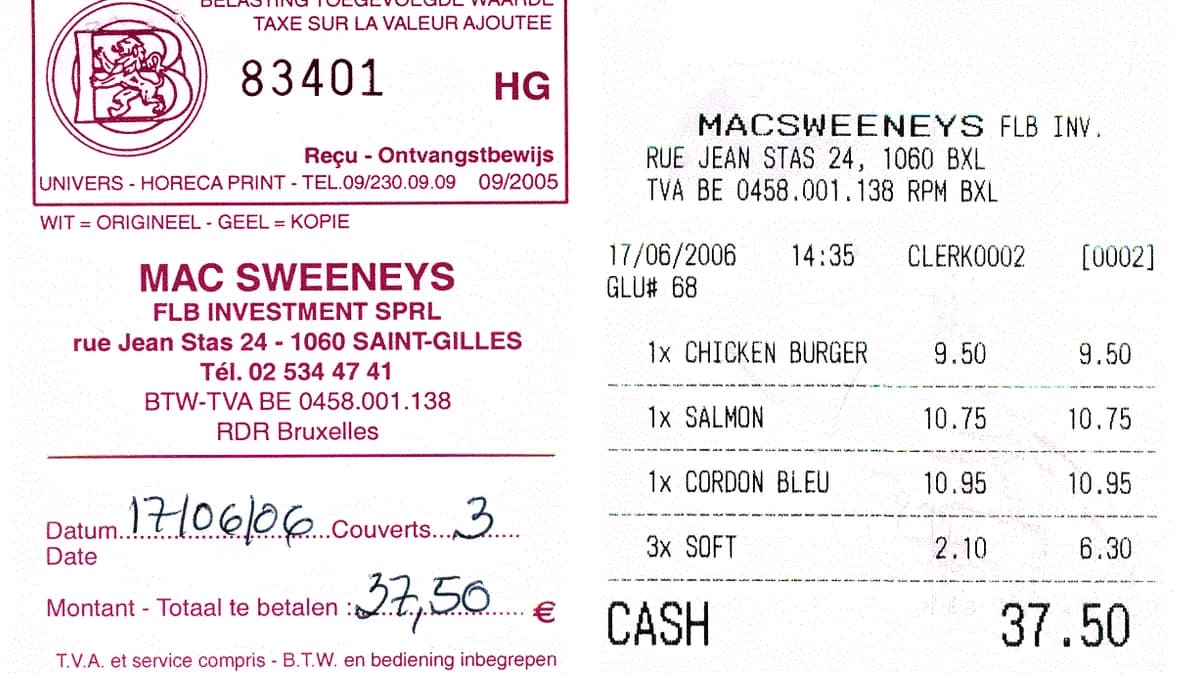
Na dnu svakog fiskalnog računa stoji red s oznakom PDV. Taj iznos kupac je već platio kroz cijenu, a trgovac ga je dužan proslijediti državi. Porez na dodanu vrijednost najizdašniji je javni prihod u Bosni i Hercegovini, a uređen je na državnom nivou, jednako za cijelu zemlju.
Jedna stopa za gotovo sve
U BiH se primjenjuje jedinstvena stopa PDV-a od 17 posto. Nema snižene stope za hranu, lijekove ili knjige, kakva postoji u mnogim evropskim zemljama. Porez prikuplja Uprava za indirektno oporezivanje BiH, a prikupljeni novac se s jedinstvenog računa raspoređuje državi, entitetima i Brčko distriktu.
Koristan detalj za čitanje računa: stopa od 17 posto obračunava se na cijenu bez poreza. U konačnoj, maloprodajnoj cijeni udio PDV-a zato je oko 14,5 posto. U proizvodu koji košta 117 KM porez iznosi 17 KM.
Zašto se zove porez na dodanu vrijednost
PDV se obračunava u svakoj fazi prometa, ali svaki učesnik državi plaća samo razliku između poreza koji je naplatio kupcima i poreza koji je sam platio dobavljačima. Taj mehanizam naziva se odbitak ulaznog poreza.
Ako proizvođač proda robu trgovcu za 100 KM uvećano za 17 KM poreza, a trgovac je proda kupcu za 200 KM uvećano za 34 KM poreza, trgovac državi uplaćuje 17 KM: naplaćenih 34 KM umanjeno za 17 KM koje je platio proizvođaču. Država ukupno dobije 34 KM, a cijeli teret snosi krajnji kupac, koji porez nema od čega odbiti.
Ko mora biti u sistemu PDV-a
Obavezna registracija veže se za visinu godišnjeg prometa. Prag je 100.000 KM oporezivog prometa u kalendarskoj godini. Ko ga pređe, mora podnijeti zahtjev za registraciju, a manji obrti i firme mogu se prijaviti dobrovoljno. Obveznici po pravilu podnose prijavu za svaki mjesec, do desetog dana narednog mjeseca, i u istom roku plaćaju obavezu.
Za kupca to znači da mali obrtnik koji nije PDV obveznik ne iskazuje ovaj porez na računu. To ne znači da je njegova usluga nužno jeftinija, jer on PDV plaćen dobavljačima ne može odbiti.
Na šta se PDV ne plaća
- Izvoz. Roba koja napušta zemlju oslobođena je, uz pravo izvoznika na povrat ulaznog poreza.
- Određene djelatnosti od javnog interesa. Zakon oslobađa, između ostalog, finansijske usluge i usluge osiguranja, te zdravstvene i obrazovne usluge pod propisanim uslovima.
S druge strane, uvoz se oporezuje: PDV se obračunava pri carinjenju, što osjeti svako ko naručuje robu iz inostranstva.
Povrat PDV-a stranim državljanima
Osobe koje nemaju prebivalište u BiH mogu tražiti povrat poreza na robu koju iznesu iz zemlje. Uslov je da vrijednost kupovine pređe propisani minimum, koji iznosi 100 KM s porezom, da prodavac ispuni obrazac PDV-SL-2 i da roba napusti zemlju u roku od tri mjeseca, uz ovjeru carinske službe na granici. Povrat se ne odnosi na usluge, gorivo, alkohol i duhan. Tačne uslove treba provjeriti kod Uprave za indirektno oporezivanje.
Fiskalni račun, uz sve to, ostaje i dokaz o kupovini, bez kojeg je reklamacija znatno teža.